 A MRH Trowe CompanyA MRH Trowe Company
Das Altersvorsorgedepot ab 2027
Am 1. Januar 2027 startet die neue staatlich geförderte Altersvorsorge. Bevor Sie online abschließen oder Ihren Riester-Vertrag umstellen: Rechnen Sie nach, was sich für Sie wirklich lohnt.
Meine Förderung berechnenDer Rechner läuft nur in Ihrem Browser. Danach auf Wunsch: persönlicher Förder-Check, kostenlos und unverbindlich.
Die Riester-Rente wird für neue Verträge abgelöst. Die neue Förderung ist einfacher, oft deutlich höher – und erstmals auch für Selbstständige da.
50 Cent je Euro auf die ersten 360 € Eigenbeitrag, danach 25 Cent bis 1.800 €. Bisher gab es höchstens 175 €.
1 € Zulage für jeden eigenen Euro. Schon 25 € im Monat reichen für die volle Kinderzulage – egal wie viele Kinder.
Einmalig für alle, die ihren Vertrag vor dem 25. Geburtstag abschließen.
Erstmals gefördert: Selbstständige, Freiberufler und Mitglieder berufsständischer Versorgungswerke.
Dazu kommt der Steuervorteil: Eigenbeiträge bis 1.800 € plus Zulagen sind als Sonderausgaben absetzbar. Das Finanzamt prüft automatisch, ob Zulage oder Steuerabzug günstiger ist. In der Ansparphase fallen keine Steuern auf Erträge an, versteuert wird erst die Auszahlung.
Auch kurz vor der Rente noch möglich: Bis zur Auszahlung genügen schon zwei Jahre Laufzeit. Der Einstieg lohnt sich also auch mit Anfang 60 noch.
Wie viel Förderung bekommen Sie – und lohnt sich bei einem bestehenden Riester-Vertrag die neue Förderung? Ein paar Angaben genügen. Nichts wird gespeichert oder gesendet.
Wichtig: Die Förderhöhe ist nur ein Teil der Entscheidung. Ob sich ein Wechsel lohnt, hängt auch von Garantien, garantierten Rentenfaktoren, Kosten und Restlaufzeit Ihres bisherigen Vertrags ab. Ein Wechsel ist nur einmal möglich und nicht umkehrbar.
Persönlichen Förder-Check vereinbaren
Vereinfachte Beispielrechnung, keine Steuer- oder Anlageberatung. Annahmen: Einzelveranlagung nach dem Einkommensteuertarif 2026, zu versteuerndes Einkommen pauschal 80 % des Bruttoeinkommens, ohne Kirchensteuer, Solidaritätszuschlag und Kinderfreibeträge; Riester: Mindesteigenbeitrag 4 % des Vorjahreseinkommens abzüglich Zulagen, mindestens 60 €; neue Förderung nach dem Altersvorsorgereformgesetz (BGBl. 2026 I Nr. 156). Zulagen fließen direkt ins Depot, die zusätzliche Steuerersparnis kommt über die Steuererklärung. Der Berufseinsteigerbonus wird einmalig gezahlt und ist in der Jahresförderung nicht enthalten. Ehepaare, mittelbar Berechtigte und Beiträge über 1.800 € sind nicht abgebildet.
Die neue Förderung ist eine echte Chance. Gerade weil sie überall beworben wird, passieren jetzt typische Fehler. Ein kurzer Film, mit KI erstellt. Die fünf Fehler in Kürze:
Lebenserwartung: Deutsche Aktuarvereinigung, zitiert im VersicherungsJournal Extrablatt 4/2026.
Ab 2027 gibt es drei geförderte Produktarten. Welche zu Ihnen passt, hängt vor allem davon ab, wie viel Schwankung Sie aushalten möchten.
| Produkt | So funktioniert es | Passt zu |
|---|---|---|
| Garantieprodukt | 80 % oder 100 % der eingezahlten Beiträge sind zum Rentenbeginn garantiert. Breite Fondsauswahl. | Menschen, denen Sicherheit wichtiger ist als Rendite |
| Altersvorsorgedepot | Fonds und ETFs frei wählbar, ohne Garantie. Mehr Renditechance, aber auch Schwankungen. | Langen Laufzeiten und Menschen mit Erfahrung an der Börse |
| Standarddepot | Zwei vorgegebene Fonds, Kosten auf höchstens 1 % pro Jahr begrenzt. Vor Rentenbeginn wird automatisch in sicherere Anlagen umgeschichtet – eine Garantie gibt es trotzdem nicht. | Allen, die es einfach mögen und wenig selbst entscheiden wollen |
Gefördert werden Fonds und ETFs bis Risikoklasse 5. Einzelaktien, Kryptowährungen und Zertifikate sind ausgeschlossen. Ausgezahlt wird frühestens ab 65 (früher nur bei Bezug einer gesetzlichen Altersrente) – als lebenslange Rente oder als Auszahlplan bis mindestens 85, zu Beginn bis zu 30 % auch als Einmalbetrag. Nicht jeder Anbieter bietet beide Auszahlformen an – auch das gehört in den Vergleich.
So einfach rechnet der Auszahlplan: Guthaben geteilt durch die verbleibenden Monate. Die Auszahlung steigt oder sinkt deshalb mit dem Kapitalmarkt – und endet mit dem gewählten Endalter. Bedenken Sie: Die durchschnittliche Rentenbezugsdauer hat sich von 9,9 Jahren (1960) auf 20,2 Jahre (2024) mehr als verdoppelt.
Rentenbezugsdauer: Deutsche Rentenversicherung, Rentenversicherung in Zeitreihen 2025.
Erst einmal: Ihr Vertrag hat Bestandsschutz. Es gibt keine Frist und keinen Zeitdruck.
Ab 2027 haben Sie vier Möglichkeiten:
Alles bleibt, wie es ist – mit der bisherigen Riester-Förderung.
Der Vertrag bleibt, aber künftig gilt die neue Förderung. Das gilt für das ganze Kalenderjahr und ist nicht umkehrbar.
Das Guthaben samt Zulagen wandert in einen neuen Vertrag. Damit enden auch alle Garantien und Rentenfaktoren des alten Vertrags. Auch das ist endgültig.
Der Vertrag ruht, die bisherige Förderung bleibt erhalten. Daneben kann ein neuer Vertrag die neue Förderung nutzen. Später können Sie den alten Vertrag auch wieder besparen.
Was Sie nicht tun sollten: kündigen. Dann werden alle Zulagen und Steuervorteile zurückgefordert. Und warten Sie nicht zu lange: Hat die Riester-Auszahlung bereits begonnen, ist ein Wechsel nicht mehr möglich.
Für viele lohnt sich die neue Förderung. In einer Musterrechnung des Instituts für Vorsorge und Finanzplanung war sie für sechs von acht Riester-Kunden die bessere Wahl. Für zwei aber nicht: bei sehr kleinem Eigenbeitrag mit Kindern und bei kurzer Zeit bis zur Rente mit Wunsch nach Sicherheit. Deshalb lohnt der Blick in Ihren Vertrag.
Musterfälle: IVFP für procontra 5/2026. Die Ergebnisse beruhen auf Modellannahmen und sind nicht auf jeden Vertrag übertragbar.
Zulagen ohne Steuervorteil. Quelle: VersicherungsJournal, 20.10.2026.
Wer bekommt die Kinderzulage? Sie wird je Kind nur einem Elternteil gutgeschrieben. 2027 ist das zunächst automatisch die Mutter, auf gemeinsame Erklärung kann es der Vater sein, ab 2028 folgt die Zulage dem Kindergeld. Sinnvoll ist meist der Elternteil mit der größeren eigenen Rentenlücke – zum Beispiel wegen Elternzeit oder Teilzeit. Das schauen wir uns gemeinsam an.
Zum ersten Mal können Sie die Zulagen nutzen. Das Altersvorsorgedepot ist dabei ein sinnvoller Baustein – aber kein Ersatz für Basisrente oder betriebliche Altersversorgung. Gefördert werden höchstens 1.800 € im Jahr, eine Absicherung der Arbeitskraft ist nicht möglich, und ausgezahlt wird frühestens ab 65. Entscheidend ist, wie alles zusammenpasst.
Wer ist förderberechtigt? Gewerbetreibende und Freiberufler, die eine Steuererklärung abgeben, sowie Pflichtmitglieder eines berufsständischen Versorgungswerks. Ob es bei Ihnen passt, prüfen wir im Einzelfall.
Die sinnvolle Reihenfolge:
Viele Anbieter werben jetzt mit Abschlüssen in wenigen Minuten. Für manche ist das genau richtig. Doch die wichtigen Fragen stellt dabei niemand:
Ein schneller Abschluss ist noch kein Plan – er schließt nicht automatisch Ihre Versorgungslücke.
Neu und hilfreich: Vor dem Abschluss muss Ihnen jeder Anbieter ein persönliches Produktinformationsblatt geben. Nach dem aktuellen Entwurf des Finanzministeriums kommt ein einheitliches Muster-Datenblatt dazu – gleiche Annahmen für alle (75 € im Monat über 12, 20, 30 und 40 Jahre), Effektivkosten nach einheitlichen Regeln. Damit lassen sich Angebote erstmals fair vergleichen. Ich lege diese Blätter für Sie nebeneinander.
Als neutraler Versicherungs- und Finanzmakler bin ich an keinen Anbieter gebunden. Ich zeige Ihnen, welche Lösung zu Ihnen passt – und manchmal auch, dass Ihr bisheriger Vertrag die bessere Wahl bleibt.
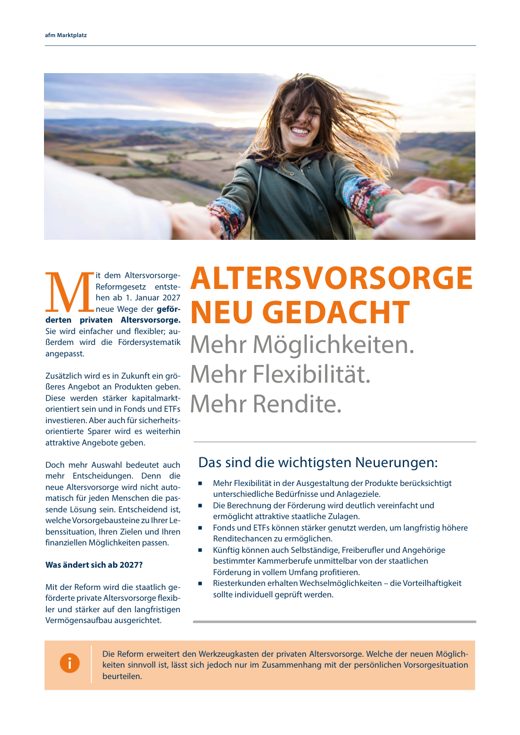
Im aktuellen afm Marktplatz finden Sie alles Wichtige zur Reform auf drei Doppelseiten: die neue Förderung mit Rechenbeispielen, die drei Produktwege im Vergleich und die Frage „Riester behalten oder wechseln?“.
PDF, 3 Doppelseiten, ca. 0,2 MB
Wo stehen Sie, was haben Sie schon, was ist Ihnen wichtig? Telefonisch oder online.
Bei bestehenden Verträgen: Garantien, Kosten, bisherige Entwicklung und Restlaufzeit.
Alte und neue Förderung, mit Ihren echten Zahlen.
Sie entscheiden in Ruhe. Die Förderung für 2027 gibt es auch bei einem Abschluss im Dezember 2027 noch für das ganze Jahr.
Über 160 Bewertungen bei ProvenExpert.
Carsten Hartwig. Seit 42 Jahren in der Finanzbranche, seit 33 Jahren Berater bei der afm, einem neutralen Versicherungs- und Finanzmakler aus Hamburg.
Gelernter Bankkaufmann, Diplom-Betriebswirt und Financial Planner. Zwei Jahre Dozent an der Frankfurt School. In der afm bewerte ich Produkte und Anlagestrategien und schule Kolleginnen und Kollegen – aktuell auch zur Altersvorsorgereform.
Als Makler bin ich an keinen Anbieter gebunden. Über mehr als 450 Kooperationspartner kann ich aus fast dem gesamten Markt auswählen – Versicherungen, Garantieprodukte und Depots.
Ich verkaufe Ihnen kein Produkt. Ich zeige Ihnen, wo Sie stehen – und welcher Weg zu Ihnen passt.
Nein. Bestehende Verträge laufen mit Bestandsschutz weiter. Eine Kündigung mit Auszahlung kostet alle Zulagen und Steuervorteile.
Nein. Gefördert werden nur Beiträge, die neu in das Altersvorsorgedepot fließen. Sie können Ihr Depot aber verkaufen und das Geld nach und nach einzahlen. Gefördert werden dabei nur die jährlichen Höchstbeträge, und der Verkauf kann Abgeltungsteuer auslösen.
Ja, bis zu 6.840 € pro Vertrag und Jahr. Gefördert werden aber nur 1.800 €. Für den Rest gilt nicht die Abgeltungsteuer wie im normalen Depot: Bei Auszahlung wird der Ertrag – also nur der Unterschied zwischen Auszahlung und eingezahlten Beiträgen – mit Ihrem persönlichen Steuersatz versteuert – nach mindestens 12 Jahren Laufzeit und ab 62 nur zur Hälfte, vorher voll. Dieser ungeförderte Teil ist außerdem bei Grundsicherung nicht geschützt. Lassen Sie sich deshalb beraten, bevor Sie mehr einzahlen.
Nicht statt, sondern zusätzlich. Ihr bestehender Vertrag bleibt eine gute Basis: Er kann eine lebenslange Rente zahlen, Zuzahlungen und Entnahmen erlauben, größere Einmalbeträge aufnehmen – das Altersvorsorgedepot ist auf 6.840 € im Jahr begrenzt – und Schutz wie eine Rentengarantiezeit oder Berufsunfähigkeitsabsicherung enthalten. Die neue Förderung kann das sinnvoll ergänzen. Kündigen Sie deshalb nichts vorschnell, sondern lassen Sie beides gemeinsam prüfen.
Ja, soweit es gefördert wurde. Das geförderte Vermögen muss bei Grundsicherung im Alter oder bei Erwerbsminderung nicht eingesetzt werden. Eingezahltes über 1.800 € im Jahr ist dagegen nicht geschützt.
Nein. Altersvorsorgedepots dürfen erst ab dem 1. Januar 2027 vertrieben werden. Bis dahin können Sie sich in Ruhe informieren und Ihren Riester-Vertrag prüfen lassen.
Nur mit Nachteilen. Wer vorher Geld aus dem geförderten Teil entnimmt, muss Zulagen und Steuervorteile zurückzahlen. Ob Teilentnahmen überhaupt möglich sind, entscheidet der Anbieter. Geld, das Sie vielleicht früher brauchen, gehört deshalb besser in ein normales Depot.
Vereinbart wird ein Rentenbeginn zwischen 65 und 70. Ob ein späterer Aufschub möglich ist, regeln die Anbieter unterschiedlich. Beziehen Sie schon vorher eine gesetzliche Altersrente, zum Beispiel mit 63, kann auch die Auszahlung früher beginnen. Zu Beginn können bis zu 30 % als Einmalbetrag entnommen werden, der Rest fließt als lebenslange Rente oder als Auszahlplan.
Beim Depot ohne Garantie kann der Wert schwanken. Wer Sicherheit möchte, kann ein Garantieprodukt mit 80 % oder 100 % Beitragsgarantie wählen.
Geht das Guthaben auf einen Vertrag Ihres Ehe- oder Lebenspartners über, bleibt die Förderung erhalten. Ihr Partner kann dafür auch erst einen neuen Vertrag abschließen. Erben andere, zum Beispiel die Kinder, werden nur Zulagen und Steuervorteile vom Guthaben abgezogen – die Erträge bleiben. Eine förderunschädliche Waisenrente gibt es nach aktuellem Stand nicht.
Beim Standarddepot sind die Kosten auf 1 % pro Jahr begrenzt, einschließlich der Fondskosten. Bei freien Depots und Garantieprodukten gibt es keinen gesetzlichen Deckel – ich zeige Ihnen die Kosten offen. Neu: Einmalige Abschlusskosten gibt es nicht mehr, sie werden über die gesamte Laufzeit verteilt. Achten Sie auf die dauerhaften Kosten statt auf Startangebote. Fragen Sie, ob die Kosten für die gesamte Laufzeit vertraglich festgeschrieben sind. Der Förder-Check selbst ist für Sie kostenlos.
Niedrige Kosten sind gut – und für manche ist ein Online-Depot genau richtig. Aber „kostenlos“ ist meist ein Startangebot: Die Anbieter sagen selbst, dass sie am Depot allein nichts verdienen und auf weitere Geschäfte mit Ihnen setzen. Für einen Vertrag über 30 Jahre zählen die Kosten über die ganze Laufzeit, die richtig beantragten Zulagen und die Frage, wie das Depot zu Ihrer übrigen Vorsorge passt. Genau das rechne ich mit Ihnen durch.
Es gibt keinen Grund zur Eile. Die Förderung für 2027 gibt es auch bei einem Abschluss im Dezember 2027 noch für das ganze Jahr. Nehmen Sie sich die Zeit für eine gute Entscheidung. Sinnvoll ist aber, Ihren bestehenden Vertrag schon jetzt einordnen zu lassen – dann kennen Sie Ihre Ausgangslage und können 2027 sofort fundiert entscheiden.
Die neue Förderung ist eine echte Chance. Lassen Sie uns gemeinsam herausfinden, wie Sie sie am besten nutzen – bevor Sie klicken.
Erst rechnen, dann entscheiden.
Kostenlos und unverbindlich, telefonisch oder online. Sie bekommen sofort eine Bestätigung per E-Mail. Der Kalender öffnet sich bei Calendly.