 A MRH Trowe CompanyA MRH Trowe Company
Geldanlage ab 50.000 Euro
Auf dem Tagesgeldkonto, im Bankdepot oder in der App – oder gerade frisch ausgezahlt: Wir schauen, was nach Kosten, Steuern und Inflation wirklich bei Ihnen ankommt.
Kostenloses Erstgespräch vereinbarenKein Honorar, keine Vertragsunterschrift im ersten Gespräch. Persönlich in Hamburg oder online. Oder erst selbst rechnen.
Geldanlage in einem kurzen Film, mit KI erstellt. Darin:
So arbeite ich
Egal, ob Ihr Geld gerade fällig wird oder schon lange angelegt ist: Der Weg ist immer derselbe. Erst die Diagnose, dann das Rezept.
Was habe ich an Vermögen? Was habe ich an Verbindlichkeiten? Konten, Depots, Versicherungen, Immobilien, Kredite – alles auf einen Blick in Ihrer Vermögensbilanz.
Wenn der Ruhestand näher rückt oder schon begonnen hat: Was kommt herein, was geht hinaus? So sehen wir, wie groß die Lücke ist, die Ihr Vermögen ausgleichen soll – nach Steuern und Krankenversicherung.
Wie viel Geld brauchen Sie kurzfristig, wie viel längerfristig? Wann brauchen Sie es, etwa für eine geplante Anschaffung? Und wie hoch soll Ihre Liquiditätsreserve sein?
Ihr Geld kommt in drei Töpfe – je nachdem, wann Sie es brauchen:
Einmal im Jahr prüfen wir Ihre Vermögensbilanz und die Struktur Ihres Geldes. Passt alles noch zu Ihrem Leben? Und wenn mehr da ist, als Sie brauchen: Wir denken auch an Schenken und Vererben.
Diesen Satz höre ich oft, und ich verstehe ihn gut. Eine große Summe auf einmal ist ungewohnt. Dazu kommt oft ein besonderer Anlass: der Tod der Eltern, das Ende eines Berufslebens, der Abschied vom Haus oder von der eigenen Firma.
Nur: Nichtstun ist keine sichere Entscheidung. Bei 2 % Inflation haben 100.000 € auf dem Girokonto nach zehn Jahren nur noch die Kaufkraft von rund 82.000 € – ohne dass der Kontostand sich ändert.
Mein Rat: Erst die Diagnose, dann das Rezept – in den fünf Schritten oben. Bis dahin kann Ihr Geld sicher und verzinst geparkt werden.
Tippen Sie an, was auf Sie zutrifft:
Eine Erbschaft muss in der Regel innerhalb von drei Monaten dem Finanzamt gemeldet werden. Kinder haben je Elternteil 400.000 € Freibetrag, Ehepartner 500.000 €. Oft kommen Immobilien, Depots und Konten zusammen, die neu geordnet werden wollen.
Für Schenkungen gelten dieselben Freibeträge – und sie lassen sich alle zehn Jahre neu nutzen. Wer Geld geschenkt bekommt, hat oft ein klares Ziel: Vermögen aufbauen, für die Kinder vorsorgen, später Eigentum kaufen.
Seit 2025 gibt es den Steuervorteil für Abfindungen (die „Fünftelregelung“) nur noch über die Steuererklärung. Bis das Geld vom Finanzamt zurückkommt, vergehen Monate. Und manchmal muss die Abfindung die Zeit bis zur Rente überbrücken.
Die Auszahlung kommt – und mit ihr die Frage, wie daraus ein Einkommen wird, das auch mit 90 noch trägt. Dazu habe ich eine eigene Seite.
Aus einem Sachwert wird Geld auf dem Konto. Eine vermietete Immobilie ist nach zehn Jahren privat steuerfrei verkauft. Beim Verkauf einer Firma gibt es ab 55 einmal im Leben Steuererleichterungen – das klären wir mit Ihrem Steuerberater.
Allgemeine Hinweise, keine Steuer- oder Rechtsberatung. Steuerliche Fragen klären wir gemeinsam mit Ihrem Steuerberater.
Dahinter steckt fast immer dasselbe: Es fehlt ein Plan. Den machen wir gemeinsam – in Ruhe und Schritt für Schritt.
Selbst rechnen
Wählen Sie, was Sie wissen möchten – der Rechner öffnet sich darunter. Ihre Angaben bleiben in Ihrem Browser.
Vorausgefüllt mit einem erfundenen Beispiel: Sabine, 58, hat 150.000 € geerbt und möchte mit 67 in Rente gehen. Ersetzen Sie die Zahlen durch Ihre eigenen – das Ergebnis ändert sich sofort. Alle Beträge monatlich und netto. Ihre Angaben bleiben in Ihrem Browser.
Ihr Kapital von Rentenbeginn bis 95, jeweils zu Jahresbeginn. Rot: Das Geld ist aufgebraucht.
So rechnet der Rechner: Ihr Wunsch-Einkommen steigt bis zum Rentenbeginn und danach mit der Inflation. Die gesetzliche Rente steigt mit der gewählten Rentenerhöhung, Betriebsrenten, private Renten und Mieten bleiben gleich. Ihr Einmalbetrag und Ihr Erspartes werden bis zum Rentenbeginn verzinst, fällige Verträge zählen mit dem Auszahlungsbetrag. Aus dem Kapital wird jedes Jahr zu Jahresbeginn entnommen, was fehlt; der Rest bleibt verzinst angelegt.
Probieren Sie es aus: Stellen Sie den Zins einmal auf 1 % – so ungefähr wirkt es, wenn das Geld einfach liegen bleibt. Bei Sabine macht das den Unterschied: Mit 4 % reicht ihr Geld bis 95. Mit 1 % ist es mit etwa 84 aufgebraucht.
Rechenbeispiel, keine Prognose und keine Anlage-, Steuer- oder Rentenberatung. Steuern und Sozialabgaben stecken nur in den Nettobeträgen, die Sie eingeben. Zinsen und Erträge sind nicht garantiert, Anlagen können schwanken.
Die meisten wünschen sich ein langes Leben – im Schnitt 91 Jahre. Für die eigene Planung rechnen sie aber nur mit 82. Diese neun Jahre muss das Geld trotzdem tragen. Probieren Sie es aus:
Diese Zahlen sind eher vorsichtig: Sie gehen davon aus, dass die Lebenserwartung nicht weiter steigt. Deshalb plant der Geldanlage-Rechner bis 95 – lieber ein paar Jahre zu viel als eines zu wenig.
Quelle: Statistisches Bundesamt (Destatis), Periodensterbetafel Deutschland 2023/25, Tabelle 12621-0001 (Altersangaben ab 55 Jahren). Wunsch- und Planungsalter: YouGov im Auftrag von Canada Life, Oktober 2026.
Sie legen denselben Betrag in dieselben ETFs – einmal im Bankdepot mit Vermögensverwaltung, einmal in einer fondsgebundenen Rentenversicherung (Fondspolice). Dann entnehmen Sie jeden Monat denselben Betrag, netto nach Steuern. Brutto ist alles gleich. Den Unterschied machen Kosten, Steuern und der Zeitpunkt, zu dem die Steuer anfällt.
Depot Versicherung – Vermögen nach Steuern, wenn Sie in diesem Alter alles auflösen würden.
Noch ein Weg: die lebenslange Rente. Statt selbst zu entnehmen, kann die Versicherung auch eine Rente zahlen, die nie endet – egal wie alt Sie werden. Davon ist nur ein kleiner Ertragsanteil steuerpflichtig, bei Rentenbeginn mit 65 zum Beispiel 18 %. Das rechnen wir im Gespräch mit echten Angeboten.
Vereinfachte Musterrechnung mit gleichbleibender Rendite, keine Prognose und keine Steuer- oder Anlageberatung. In der Realität schwanken die Märkte, Kosten und Bedingungen unterscheiden sich je nach Anbieter und Tarif. Regelmäßige Teilentnahmen müssen im Vertrag möglich sein. Das Depot ist nicht falsch: Für kurze Zeiträume und volle Flexibilität ist es oft das richtige Werkzeug.
Von den Besten lernen
Family Offices verwalten das Vermögen sehr reicher Familien. Große US-Universitäten verwalten ihre Stiftungsgelder über Generationen. Beide wollen, was Sie auch wollen: Vermögen erhalten und langfristig mehren. Und sie legen ganz anders an als die meisten Deutschen.
Deutsche PrivathaushalteBundesbank, Ende 2025
Family Offices weltweitGoldman Sachs 2025, 245 Family Offices
Stanford-StiftungZielaufteilung ab Juli 2026
Was ich mir davon abschaue:
Quellen: Deutsche Bundesbank, Finanzierungsrechnung, Geldvermögen der privaten Haushalte, Stand Ende 2025; Goldman Sachs, Family Office Investment Insights 2025 (245 Family Offices, globaler Durchschnitt); Stanford Management Company, Merged Pool Policy Asset Allocation ab 01.07.2026. Alternative Anlagen: Private Equity, Immobilien und Infrastruktur, Hedgefonds, Unternehmenskredite bzw. Sachwerte. Rundungsdifferenzen möglich.
Musterportfolio
Wählen Sie Betrag und Anlegertyp. Sie sehen ein Musterportfolio, so wie ich es in der Praxis oft zusammenstelle. Ihre Angaben bleiben in Ihrem Browser.
Beste, schlechteste und durchschnittliche Jahresrendite weltweit gestreuter Mischungen aus Aktien und Anleihen, 1901 bis 2024. Mit dem Durchschnitt rechnen wir. Ihr Profil ist hervorgehoben.
Aktienanteil in % (Rest Anleihen)
Quelle: Vanguard, Renditespektrum 1901–2024. Weltweite Aktien- und Anleiheindizes, in Euro, vor Kosten und Steuern. Vergangene Wertentwicklungen sind kein verlässlicher Hinweis auf die Zukunft.
Wenige Bausteine – aber dahinter tausende Unternehmen, Branchen und Länder. Läuft einer schlecht, tragen die anderen.
Auf Wunsch: Gold und Silber. 5–10 % als Krisenschutz – zusätzlich zum Musterportfolio. Ohne Renditeprognose, denn Edelmetalle sollen absichern, nicht Rendite bringen.
Passt eine Immobilie als Kapitalanlage dazu?
Gute Beimischung: Immobilie als Kapitalanlage (steuerlich optimiert)
Mit 25.000 € Eigenkapital rechnen wir vorsichtig mit 8 bis 12 % Eigenkapitalrendite – rund 2.000 bis 3.000 € im Jahr, inklusive Steuervorteil. Zusätzlich zum Musterportfolio, nicht in der Rendite oben enthalten.
Wie viel zahlt das Finanzamt mit? Zum Rechner auf der Immobilien-Seite
ETF-Vermögensverwaltung – im Depot oder im Versicherungsmantel, steueroptimiert. Weltweit gestreut über Aktien und Anleihen; der Aktienanteil richtet sich nach Ihrem Anlegertyp.
Versicherung mit Sicherheitspolster – der ruhige Baustein, gestützt auf das Sicherungsvermögen des Versicherers.
Versicherung mit alternativen Anlagen – Private Equity, Immobilien, Unternehmenskredite, Infrastruktur und erneuerbare Energien in einem Vertrag, und trotzdem kündbar. Ab „dynamisch“ wähle ich gezielt einzelne Bereiche aus, etwa Private Equity – mehr Chancen, aber auch mehr Risiko.
Fonds Transport & Logistik und Private Equity (ab 200.000 €) – bringen nicht unbedingt mehr Rendite, aber mehr Streuung und echte Sachwerte, so wie bei den Family Offices. Transport & Logistik oft mit nur 3 bis 5 Jahren Laufzeit, Private Equity als Dachfonds über viele Jahre. Das Geld ist bis zum Laufzeitende gebunden, Verluste bis zum Totalverlust sind möglich.
Beispielhafte Musterportfolios zur Veranschaulichung, keine Empfehlung für Ihre persönliche Situation. In der persönlichen Beratung prüfen wir Aufteilung und Werte nach Datenaufnahme und Konzeptvorstellung für Sie. ETF-Vermögensverwaltung: durchschnittliche Jahresrenditen weltweit gestreuter Aktien-Anleihen-Mischungen 1901–2024 (Vanguard, in Euro, vor Kosten und Steuern). Übrige Bausteine: meine Annahmen auf Basis der Anbieterprognosen. Immobilie: angenommene Eigenkapitalrendite einschließlich Steuervorteil bei Spitzensteuersatz und Finanzierung. Keine Zusage – die tatsächliche Entwicklung kann deutlich abweichen. Vergangene Wertentwicklungen sind kein verlässlicher Hinweis auf die Zukunft.
Kein Produkt passt für alle. Deshalb stelle ich Ihr Konzept aus mehreren Bausteinen zusammen – je nachdem, wie viel Sicherheit, Ertrag und Verfügbarkeit Sie brauchen. Das sind die Anlageklassen, aus denen ich auswähle:
Wertpapiere und Versicherungslösungen
Im Depot oder im Versicherungsmantel. Weltweit gestreut über tausende Aktien und Anleihen, professionell betreut. Sie wählen, wie viel Schwankung Sie mögen – von defensiv bis Chance. Einmalanlage ab 10.000 € oder Sparplan, auf Wunsch nachhaltig, per App jederzeit einsehbar – mit Sonderkonditionen für afm-Kunden.
Ab 3.000 €, je nach Wunsch mit Garantie auf einen Teil der Einzahlung. Entnahmen und Zuzahlungen sind möglich. Am Ende lebenslange Rente, Kapital oder beides – steuerlich günstig, und im Todesfall geht das Geld direkt an die Menschen, die Sie bestimmen.
Zugang zu Anlagen, die sonst großen Investoren vorbehalten sind: Infrastruktur, erneuerbare Energien, Immobilien, Unternehmenskredite und nicht börsennotierte Unternehmen. Nicht an der Börse gehandelt und deshalb oft ruhiger im Verlauf.
Breit gestreutAllianz PrivateFinancePolice · ab 10.000 €
Gedacht für 5 bis 7 Jahre und länger. Kündbar zu jedem Quartalsende – das Geld ist nach 3 bis 6 Monaten da.
Alle fünf Bereiche in einem Vertrag. Aufteilung des Referenzportfolios laut Allianz.
Gezielt ausgewähltAllianz PrivateMarketsPolice · eine Strategie je Vertrag
Für Anleger, die bewusst einen Schwerpunkt setzen wollen – mit mehr Chancen und mehr Risiko.
Streuung ist nur die halbe Wahrheit. Entscheidend ist, was in einem Börsencrash passiert. Zwischen Januar 2008 und März 2009 verloren Aktien weltweit fast die Hälfte. Alternative Anlagen gaben kaum nach.
Wertentwicklung 01/2008 – 03/2009
Und gemischt?
+13,1 Prozentpunkte weniger Verlust durch 30 % Beimischung
| Infrastruktur | 25 % | +2,9 % |
| Erneuerbare Energien | 10 % | −3,0 % |
| Immobilien | 30 % | +1,5 % |
| Private Equity | 20 % | −17,2 % |
| Private Debt | 15 % | −19,5 % |
| Referenzportfolio | 100 % | −5,5 % |
Quelle: Allianz Lebensversicherungs-AG, Marketing-Unterlagen zur PrivateFinancePolice. Indikative Wertentwicklung 01.01.2008 bis 31.03.2009 auf Basis historischer Berechnungen von Allianz Investment Management (Datenquellen: Allianz Lebensversicherungs-AG für Immobilien, Private Equity und erneuerbare Energien; Preqin für Infrastruktur und Private Debt). Anleihen: iBoxx Euro Liquid Germany Covered Diversified Index. Rückrechnung – das Produkt gibt es erst seit Ende 2019. Vergangene Wertentwicklungen sind kein verlässlicher Hinweis auf die Zukunft.
Sachwerte und alternative Geldanlagen – als Beimischung
Gold, Silber, Platin und Palladium – zu Hause verwahrt oder sicher in einem Zollfreilager in der Schweiz. Einmalkauf oder Sparplan.
Container, Güterwagen und Wechselkoffer, die an Logistikunternehmen vermietet werden. Laufende Mieteinnahmen und feste Laufzeiten.
Investments in hunderte nicht börsennotierte Unternehmen weltweit, gebündelt in einem Fonds. Eine langfristige Anlage über viele Jahre.
Alternative Geldanlagen haben teils feste Laufzeiten und lassen sich vorher meist nicht verkaufen. Sie tragen höhere Risiken bis zum Totalverlust. Deshalb nehme ich sie nur als kleinen Teil in ein Konzept – und wir sprechen vorher offen darüber.
Immobilien als Kapitalanlage
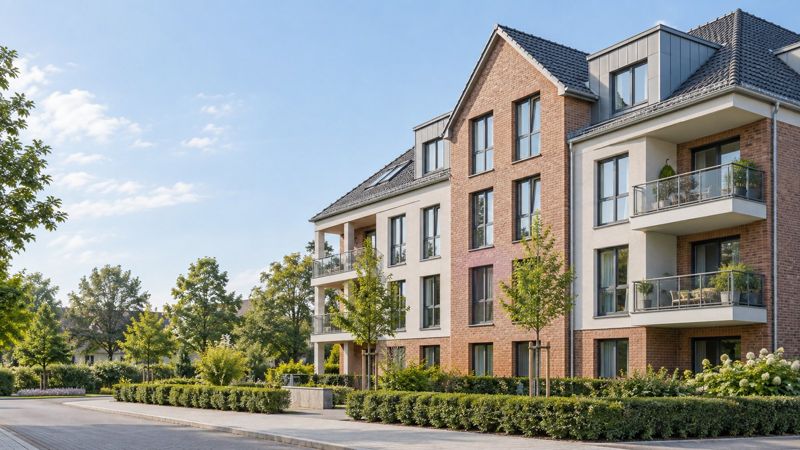
Ein Sachwert mit Grundbuch: Mieteinnahmen im Alter, Schutz vor Inflation – nach zehn Jahren Haltedauer ist ein Gewinn beim Verkauf steuerfrei.
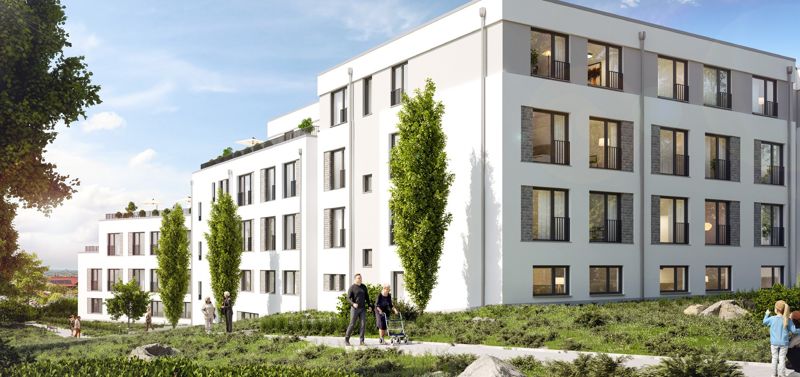
Ein Apartment in einem Pflegeheim, vermietet an den Betreiber. Kein Ärger mit einzelnen Mietern, lange Mietverträge.
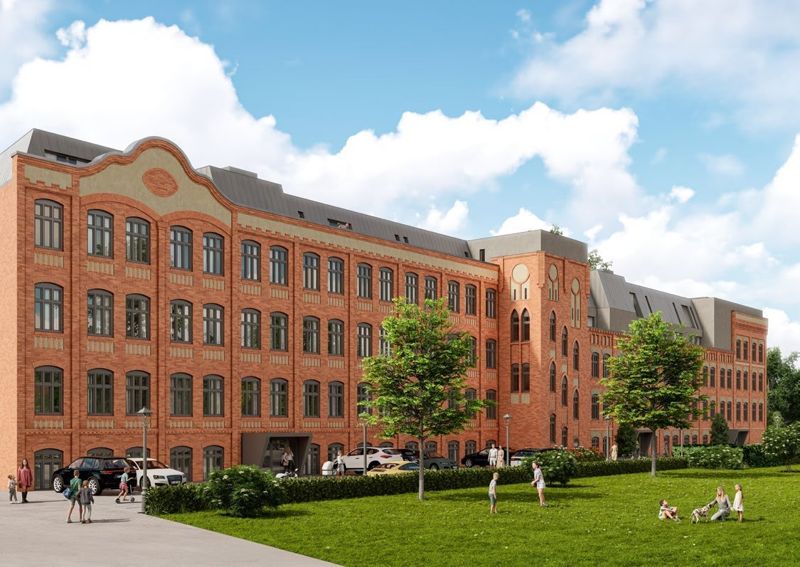
Historische Gebäude, aufwendig saniert. Bei hohem Einkommen zahlt das Finanzamt über die Denkmal-Abschreibung kräftig mit.
Welche Bausteine für Sie passen, hängt von Ihren Zielen, Ihrer Erfahrung und Ihrer Risikobereitschaft ab. Das klären wir im Gespräch – dokumentiert, bevor ich Ihnen einzelne Produkte vorstelle.
In meiner Kurzpräsentation finden Sie alles Wichtige auf 19 Folien: mein Vorgehen, die häufigsten Anlagefehler, was wir uns von den Besten abschauen, alle Anlageklassen mit Bildern, die Musterportfolios, was die Beratung kostet – und die wichtigsten Risikohinweise.
Kurzpräsentation als PDF laden
PDF, 19 Folien, ca. 1 MB
Als Makler wähle ich aus einem großen Teil des Marktes aus – Versicherer, Fondsgesellschaften, Banken, Sachwert-Anbieter. Ich muss Ihnen kein bestimmtes Haus verkaufen.
Seit zehn Jahren leite ich mit einem Kollegen das Team Vermögensmanagement der afm. Wir prüfen Geldanlagen mit spezieller Software nach Kosten und Steuern. Entscheidend ist, was am Ende für Sie übrig bleibt.
Zur Anlage gehören bei mir die Vermögensbilanz und, wenn Sie möchten, die Ruhestandsplanung: Was brauchen Sie wann – nach Steuern und Krankenversicherung?
Geldanlage, Vorsorge, Versicherungen, Finanzierung – bei mir an einer Stelle. Für Steuer- und Rechtsfragen arbeite ich mit Steuerberatern und Juristen zusammen. Ihre Bank kann übrigens bleiben.
Sie zahlen mir kein Honorar. Weder für das Erstgespräch noch für die Beratung. Bezahlt werde ich vom Anbieter, für den Sie sich entscheiden – über eine Provision, die in den Produktkosten enthalten ist. Wie hoch sie ist, sehen Sie vor jeder Entscheidung schwarz auf weiß.
Ich bin zugelassener Finanzanlagenvermittler nach § 34f Abs. 1 Satz 1 Nr. 1, 2 und 3 GewO (Investmentfonds, geschlossene Fonds und Vermögensanlagen) und Versicherungsmakler nach § 34d GewO. Die Registerangaben finden Sie im Impressum.
Sie erzählen, woher das Geld kommt und was Ihnen wichtig ist. Wann brauchen Sie was? Wie viel Schwankung halten Sie aus? Was soll einmal mit dem Geld passieren?
Alles auf einen Blick, auch Gold, Immobilien oder alternative Geldanlagen. Dazu ein Vorschlag, aufgeteilt nach Laufzeiten und Risiko – mit Kosten, Verfügbarkeit und Risiken jedes Bausteins.
Wir setzen um, was Sie entschieden haben – gern in Etappen. Einmal im Jahr schauen wir, ob alles noch zu Ihrem Leben passt.
Und wenn etwas fehlt: Kommen Sie trotzdem. Wir fangen mit dem an, was da ist.
Carsten Hartwig. Seit 42 Jahren in der Finanzbranche, seit 33 Jahren bei der afm, einem neutralen Versicherungs- und Finanzmakler aus Hamburg. In dieser Zeit habe ich über 700 Menschen beraten.
Gelernter Bankkaufmann, Diplom-Betriebswirt und Financial Planner (Frankfurt School). Seit zehn Jahren Co-Leiter des Teams Vermögensmanagement der afm: Dort bewerte ich Produkte und Anlagestrategien und schule Kolleginnen und Kollegen.
Ich verkaufe Ihnen kein Produkt. Ich zeige Ihnen, wo Sie stehen – und welcher Weg zu Ihnen passt.
Über 160 Bewertungen bei ProvenExpert.
Eine feste Grenze gibt es nicht. Typisch sind Beträge ab etwa 50.000 €. Aber auch bei weniger lohnt es sich, wenn Sie unsicher sind, was Sie tun sollen.
Ja. Das Alter spielt keine Rolle, nur Ihre Ziele. Mit 35 sieht das Konzept anders aus als mit 65 – meist mit mehr Zeit und damit mehr Möglichkeiten.
Nein. Im Erstgespräch unterschreiben Sie nichts. Bis Sie entschieden haben, kann Ihr Geld sicher und verzinst geparkt werden.
Kein Honorar. Bezahlt werde ich vom Anbieter, für den Sie sich entscheiden – und nur dann. Die Höhe sehen Sie vor Ihrer Entscheidung.
Gut so. Ihre Bank kann bleiben. Wir schauen auf alles zusammen – auch auf das, was Sie bei der Bank haben – und ergänzen, wo es sinnvoll ist.
Jede Anlage hat Risiken. Deshalb streuen wir breit, über mehrere Anlagen und Anbieter. Wie viel Schwankung zu Ihnen passt, legen wir gemeinsam fest – und was davon risikoreicher ist, bleibt bewusst klein.
Darüber sprechen wir im Gespräch, und wo nötig ziehen wir Ihren Steuerberater dazu. Ich mache keine Steuerberatung – aber ich weiß, welche Fragen Sie ihm stellen sollten.
Was jetzt zu tun ist, wie aus der Auszahlung ein Einkommen wird – und warum Nichtstun keine sichere Entscheidung ist.
Reicht Ihr Geld bis 95? Mit Beispiel, Lebenserwartungs- und Ruhestands-Rechner.
Pflegeimmobilie und Baudenkmal: Wie bei hohem Einkommen das Finanzamt beim Vermögensaufbau mitzahlt.
Ihr Geld hat Zeit.
Nehmen wir uns die Zeit, es richtig anzulegen.
20 Minuten am Telefon, kostenlos und unverbindlich. Der Kalender öffnet sich bei Calendly. Lieber direkt? Telefon 040 532886-560 oder E-Mail an hartwig@afm-gruppe.de.
Wichtiger Hinweis: Das Beispiel ist frei erfunden, alle Zahlen sind Rechenbeispiele und keine Prognose. Diese Seite ist keine Anlage-, Steuer- oder Rechtsberatung und kein Angebot zum Kauf bestimmter Finanzprodukte. Geldanlagen sind mit Risiken verbunden: Ihr Wert kann schwanken, Erträge sind nicht garantiert, Verluste sind möglich – bei einzelnen alternativen Geldanlagen und Vermögensanlagen bis zum Totalverlust. Frühere Wertentwicklungen sind kein verlässlicher Hinweis auf die Zukunft.